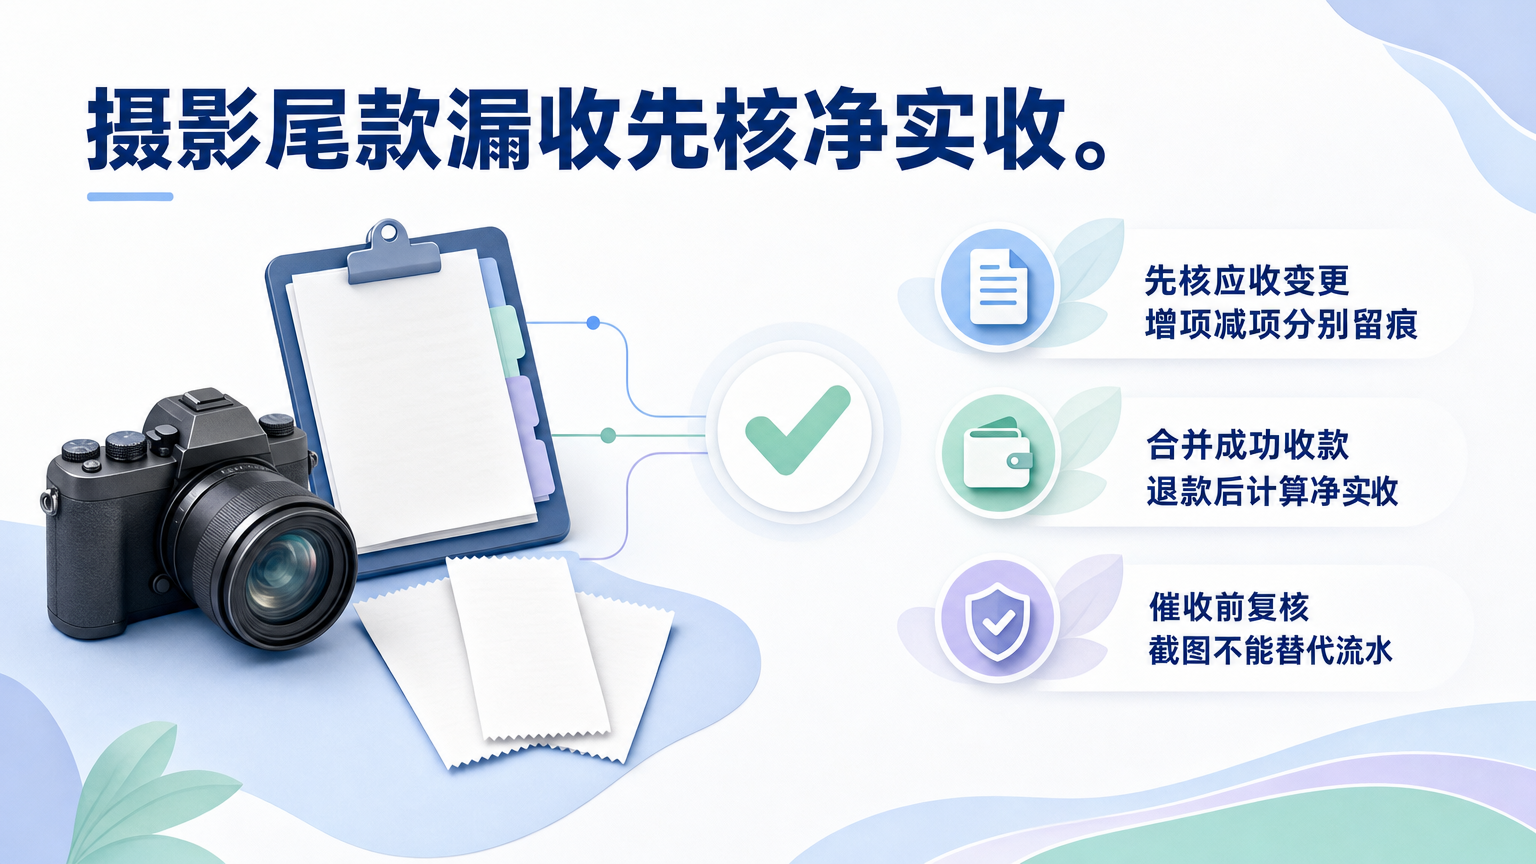
摄影订单出现“看似已收、实际漏收”时,应先停止凭聊天记录或支付截图催款、放单或认定结清。以订单约定应收、支付渠道实收、退款后净收三组数据逐单核对,再处理改价、增项和分次付款。支付截图只能证明客户曾发起或展示付款信息,不能替代可查询的支付成功记录与资金到账记录。
先统一一笔订单的核对口径
每个摄影订单建立唯一订单编号,并将客户姓名或昵称、联系方式、拍摄日期、服务内容、负责人关联到同一条记录。核验时至少保留以下字段:
- 订单原始总价:首次确认的服务金额。
- 后续变更:优惠、改期差价、加片、加时、妆造、场地或其他增项,分别记录增加或减少金额及确认时间。
- 应收定金:订单约定的定金金额,而非客户口头承诺金额。
- 定金实收:已在支付渠道显示成功、且可在收款流水中定位的金额。
- 应收尾款:变更后的订单总应收,减去已确认定金及其他已确认收款。
- 尾款实收:客户在尾款阶段已成功支付的金额。
- 退款金额:已原路退回或确认退回的款项,必须单列,不可直接覆盖原收款记录。
- 净实收:全部成功收款减去全部已完成退款。
- 待收金额:变更后订单总应收减去净实收。
建议将“应收”和“实收”分列管理。应收用于判断客户还应支付多少,实收用于判断商家实际收到多少;二者不能互相替代。
按“订单—流水—到账”三层排查
第一步:锁定排查范围并冻结结论
先筛出近期拍摄、已拍未交付、已交付未结清、已改价或有退款的订单。对于每笔订单,先标记为“待核验”,不要根据员工记忆直接写成已结清。
优先级可按风险排序:
- 已交付成片但尾款状态不明;
- 拍摄日期临近、定金记录不完整;
- 有改价、增项、拆分支付或退款;
- 客户称已付款,但商家流水未找到对应记录;
- 多人跟进、多个收款账号或多个收款入口的订单。
第二步:核对订单约定应收
查看订单确认记录,整理原始价格与每次变动。变动不应只留在聊天里,应补入订单台账:变动项目、金额正负、确认人、确认日期、凭据位置。
计算公式可统一为:
订单当前应收 = 原始订单金额 + 已确认增项 − 已确认优惠 − 已确认减项
再拆分:
当前待收尾款 = 订单当前应收 − 全部成功收款 + 已完成退款
计算前必须先确认退款原因:如果退款对应服务减项或取消,订单当前应收也要同步调减;不能把所有退款都当作需要客户重新补交的欠款。
这里的关键不是套公式,而是避免两种常见错误:一是改价后只改了尾款数字,却未保留原价与调整原因;二是把未到账的付款截图提前计入实收。
第三步:逐笔匹配支付流水
按订单编号、客户姓名、手机号后几位、支付时间、金额、收款账号等信息,在实际使用的收款渠道中查询成功流水。每一笔收款应至少确认:支付状态为成功、金额一致或差异有解释、付款人可关联订单、收款主体正确、交易时间合理。
若客户分多次支付,不要只看其中一笔是否等于尾款。应建立“支付明细行”,逐笔写入金额和流水标识,再汇总:
订单累计实收 = 同一订单已匹配成功的全部收款流水之和
对于代付、多人拼单、同名客户或金额重复的情况,不能仅凭金额匹配。应同时比对沟通记录、支付时间和订单备注;仍无法确认时,标为“待归属款”,不要随意挂到某一客户订单上。
第四步:单独检查退款、改价与增项
退款最容易造成“订单显示已收够,实际净收不足”。应将退款与原收款建立对应关系,记录退款申请、处理状态、退款金额和完成时间。只有已完成的退款才计入净实收;仅申请、处理中或沟通承诺的退款,应另作待处理标记。
改价和增项则重点核验是否已同步到应收总额。特别是拍摄后加片、加修、加时等项目,若已确认服务交付而未形成应收记录,往往会直接形成漏收。反过来,口头提过但未确认的增项,不宜直接作为催收依据。
教学示例(虚构数据)
某订单原始金额为3,600元,约定定金1,000元。后续确认加修增项300元,并给予优惠100元,因此订单当前应收为:3,600 + 300 − 100 = 3,800元。
流水中查到定金成功支付1,000元;客户后续分两次支付1,200元和1,500元,均匹配到成功流水;随后双方确认取消200元服务并完成退款,订单当前应收同步从3,800元减至3,600元。净实收为:1,000 + 1,200 + 1,500 − 200 = 3,500元。
因此待收金额为:3,600 − 3,500 = 100元。此时不能按“尾款原本2,600元”催收,也不能因两笔尾款支付合计2,700元就判断结清;应以变更后的总应收与退款后的净实收为准。
催收前的最终核验与处理动作
在联系客户前,由非原跟进人或负责人进行一次复核,重点确认是否存在未同步的付款、退款或改价。催收前至少完成以下检查:
- 查询所有实际启用的收款入口,避免客户付至另一入口后未被归集;
- 核对最近一段时间的成功流水和退款流水;
- 检查是否有同金额、同客户的重复支付,避免把重复款误认为尾款;
- 确认订单是否已有人工标注“已付”,并追溯其对应流水;
- 对支付截图,要求提供支付时间、金额、交易单号等可核对信息,再以商家侧流水为准。
核验后将订单分为三类处理:
- 确认待收:向客户说明当前订单金额构成、已核实收款和待收差额,提供清晰的付款信息,并记录沟通时间。
- 款项待归属:暂不催收,先追查未匹配流水、其他收款入口或代付信息;确认归属后再更新订单。
- 账务存在争议:先补齐改价、增项、退款的确认记录,由负责人统一确认口径,避免多名员工给出不同金额。
复查指标不必追求复杂,重点看台账是否可闭环:待核验订单数、已匹配流水订单占比、存在未归属款的金额、已交付未结清订单数、改价或退款未留痕订单数。每次排查后记录异常原因,例如“分次支付未合并”“退款未扣减”“截图未核验”“增项未入订单”,后续可针对高频原因调整交接表和订单状态规则。
建立不易漏收的日常机制
建议在定金、拍摄前、选片增项后、交付前四个节点更新订单收款状态。若所用经营工具支持分阶段收款记录、订单备注或待收提醒等能力,可在确认适用的前提下辅助标记跟进节点;但无论使用何种工具,核心仍是订单应收、支付成功流水和退款记录能够相互追溯。
交接时不要只传递“客户已付”“还差一点”等模糊信息,而应传递具体金额、付款阶段、已匹配流水数量、退款状态和待办动作。对于跨员工、跨班次订单,负责人应定期抽查“已结清”订单是否具备完整流水依据,防止错误状态长期留存。
常见问题
客户发了付款截图,但后台没有找到钱,可以直接认定漏收吗?
不能直接认定。先核对截图中的金额、时间、收款方信息和交易标识,并查询所有已启用收款入口及是否存在支付处理中、付款失败或款项未归属的情况。只有商家侧成功流水能够匹配时,才计入实收;无法匹配时应标为待核验,不宜立即重复催款。
一笔订单分几次付款,定金和尾款怎么区分?
先按订单约定确定定金应收和订单总应收,再将每笔成功流水按支付时间和沟通内容标注为定金、尾款或其他阶段款。即使阶段标签暂不明确,也应先汇总为订单累计实收,并用“订单当前应收减净实收”判断最终待收,避免遗漏其中一笔小额付款。
改价后客户已经付款,发现少收或多收怎么办?
先还原原订单金额、每次改价和每笔付款、退款,再计算当前应收与净实收差额。少收时,确认变更记录无误后再沟通补款;多收时,不要通过修改原流水掩盖差异,应保留原收款与后续处理记录。关键是让订单金额变动、支付流水和最终处理结果可追溯。
按问题继续阅读
- 如果问题来自多个收款入口分散,可进一步评估门店与电商统一收款方案。