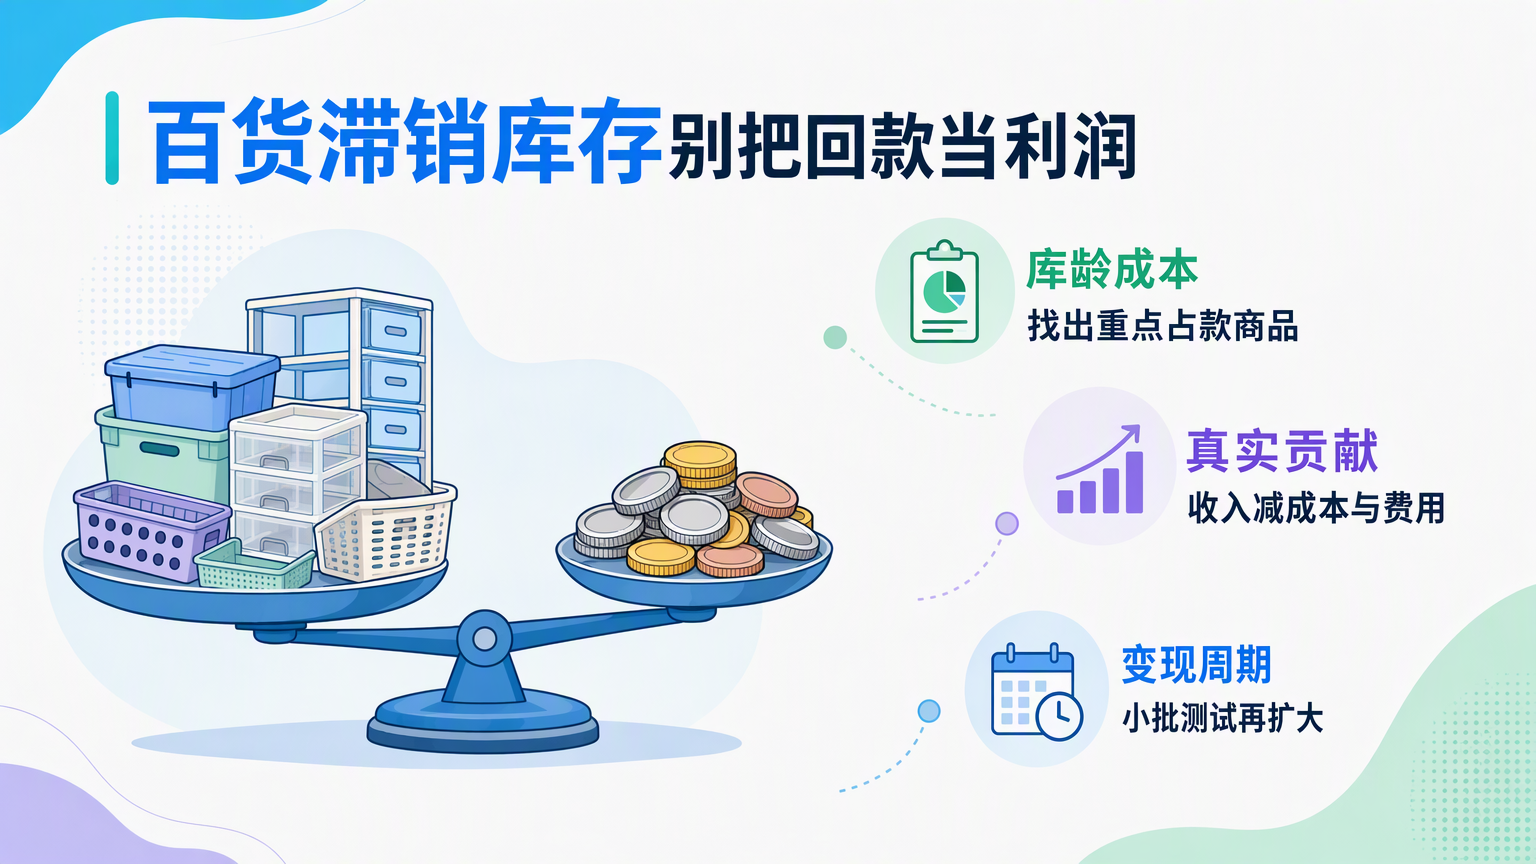
滞销商品占用资金时,先不要急着全场打折。应按库龄识别风险,再用单位成本、促销后的实际毛利和预计变现周期判断是否值得促销;收到现金不等于赚到利润。下文将用一个虚构教学示例,演示如何排出处理顺序、计算促销真实贡献,并在活动中验证是否应继续、加码或止损。
先找异常:不是所有慢销品都该同样处理
一线负责人可先从最近一次盘点或库存报表中,筛出同时出现以下情况的商品:
- 库龄持续超过本店常规销售周期,且近数周销量继续下滑;
- 库存金额高,即使件数不多,也占用了较多采购资金;
- 原价毛利看似尚可,但按计划折扣销售后,毛利空间明显不足;
- 预计卖完时间过长,资金无法及时回到下一轮补货。
处理时重点不是给商品贴上“滞销”标签,而是回答四个问题:这批货放了多久?还压着多少成本?降价后每卖一件还能贡献多少?多久能把可回收资金拿回来?
其中,回款是顾客付款形成的现金流入;利润则要扣除商品成本和促销直接费用。以低于采购成本出售可能产生账面损失,但采购成本若已不可收回,也不能仅凭低于成本否定清仓;应比较清仓净回款、退供净回款和继续持有的额外成本。因此,库存促销应以“回收多少现金、付出多少毛利、缩短多少变现时间”一起判断。
虚构教学示例:从库存异常到促销方案
以下为虚构教学示例,仅用于说明计算和判断方法,不代表任何经营结果承诺。
某百货店有一款家居收纳用品,当前库存为300件,单位采购成本40元,日常售价69元,原价销售时的单位商品毛利为29元。该商品已在库150天,近30天仅售出30件,即平均每天售出1件。若销售速度不变,剩余300件约需300天售完。
负责人拟定促销价49元,并预计为该商品增加陈列、价签和导购激励等直接促销费用,折算为每件4元。此时应先计算,而不是只看“49元仍高于40元成本”。
| 项目 | 数值 | 判断用途 |
|---|---|---|
| 当前库存 | 300件 | 计算总占用与预计清货周期 |
| 单位成本 | 40元 | 判断最低可接受售价的基础 |
| 原售价 | 69元 | 对比原价毛利损失 |
| 促销售价 | 49元 | 计算促销后的收入 |
| 单位直接促销费用 | 4元 | 不能遗漏的促销成本 |
| 近30天销量 | 30件 | 建立促销前销售基线 |
以下采用库存损益口径,采购成本计入商品成本;评估是否清仓时还需单独比较未来净现金流。促销后单位真实贡献可按下式估算:
单位真实贡献 = 促销售价 − 单位采购成本 − 单位直接促销费用
代入示例:49 − 40 − 4 = 5元。
这意味着,每卖出一件,店铺可收回49元现金,但扣除商品成本和该件促销费用后,只留下5元贡献,而不是49元利润。若300件全部按此方案卖出,预计回款为14,700元;库存采购成本为12,000元;直接促销费用为1,200元;预计总真实贡献为1,500元。
原价全部售出时,商品毛利理论上可达8,700元,但前提是能够在可接受周期内卖完。眼前的决策并非简单比较“原价毛利29元”和“促销贡献5元”,而是比较继续持有的时间成本、后续进一步贬值风险,以及促销后能否显著缩短变现周期。
用变现周期决定是否启动,而非只看折扣幅度
该店为促销设定一个可验证假设:通过集中陈列和限时促销,将日均销量从1件提升至8件。按300件库存估算,变现周期约为37.5天,可按38天安排观察。
如果促销后实际达到日均8件,库存资金回收速度明显快于原来的300天,且单位真实贡献仍为正,方案可以进入小范围执行。反之,若按全部300件起算、销量仅为日均2件,理论周期仍为150天,促销所牺牲的毛利就未必换来了足够的周转改善。
这里要避免两个常见误判:
- 把销售额当成处理效果。 49元卖出100件产生4,900元回款,但仍需核算4,000元成本和400元直接促销费用,真实贡献只有500元。
- 把原价毛利当成必然可得。 库龄过长且销量低的商品,原价毛利只是账面可能性;若未来还要继续降价、占用陈列或影响补货,实际可得利润可能更低。
将促销拆成可止损的小批次
不建议一开始就对300件全部投入同一促销资源。教学示例中,可先选100件做7天测试,保持促销价49元,并记录每天销量、实际单件促销费用、退换货及额外损耗。
测试前写清三项验证标准:
- 销量标准: 7天至少售出56件,即日均达到8件;
- 贡献标准: 实际单位直接促销费用不高于4元,单位真实贡献不低于5元;
- 周期标准: 按测试期真实日均销量推算,剩余库存预计能在预设期限内处理完成。
若7天售出63件,日均9件,且实际直接促销费用为每件3.5元,则单位真实贡献为49 − 40 − 3.5 = 5.5元。此时可考虑延续方案,并根据库存剩余量安排下一批。
若7天仅售出21件,日均3件,即使单位贡献仍为正,7天后还剩279件,按日均3件估计仍需93天;从测试开始算约100天。负责人应先检查陈列位置、货品组合、导购表达和目标客群是否匹配,而不是立刻再次降价。若经过调整后销量仍无法达到最低周转要求,再评估更低价格、组合销售、跨店调拨或停止追加促销资源等选项。
若现有系统支持,可按商品或批次查看库龄、销量、库存金额和活动期间销售数据;若不支持,也可以用简单表格按周登记。关键不在工具复杂,而在于促销前后使用同一口径,确保销量提升和费用增加都能被看见。
促销结束后,要核对三笔账
活动结束不能只复盘“卖了多少件”,还应核对以下三笔账。
第一笔是库存账:期初库存、售出数量、退换数量与期末库存是否一致,避免账实差异掩盖处理效果。
第二笔是贡献账:按实际成交价、实际单位成本和实际直接费用重新计算。若活动包含满减、赠品、平台扣费或额外人工,应按合理方式分摊到参与商品,不能只扣采购成本。
第三笔是时间账:比较促销前后的日均销量和预计清货天数。即便最终贡献较低,只要资金回收周期大幅缩短,并且该决策符合店铺的资金安排,也可能是可接受的处理;反之,若既未加快周转又损失毛利,则应及时停止重复投入。
下一步可从库存金额最高、库龄最长且近30天销量最低的一组商品开始,选出不超过3个品类做小批次测算。先写出成本、计划售价、直接费用、目标日销量和止损条件,再决定是否启动促销。
常见问题
促销价可以低于成本吗?
可以评估,但不能只因想回款就默认执行。低于成本意味着单位真实贡献为负,应明确这是为了减少进一步持有损失、释放空间或回笼资金的止损决策,并设置处理数量和截止时间,避免长期扩大亏损。
库龄长但原价还能偶尔卖,是否必须降价?
不一定。若库存金额不高、占用空间有限,且预计能在可接受周期内消化,可先维持价格并改善陈列或搭配销售。若库存金额高、变现周期过长,再优先测试促销处理。
满减活动的费用如何算到单品?
应按预先确定且前后一致的方法分摊,例如按参与商品的实际成交金额占比分摊;若赠品只为某类商品设置,可直接计入该类商品。应使用优惠后的实际成交收入,已在成交价中扣除的满减不得再次作为费用扣除。额外赠品、佣金等成本仍需扣除。
测试销量达标后,能否直接扩大到全部库存?
还要确认测试期是否有特殊客流、节假日或一次性团购等因素。可连续观察一个以上周期,或分批扩大库存量;当销量、费用和退换情况仍接近预期,再扩大执行更稳妥。
按问题继续阅读
- 核对单品基础毛利时可使用毛利率计算器,仓储、促销与退货等相关费用还需补入自己的处置账。
- 选择社群作为清仓渠道时,可参考快闪群的客群准备与促销组织案例,不将案例销量当作本店预期。