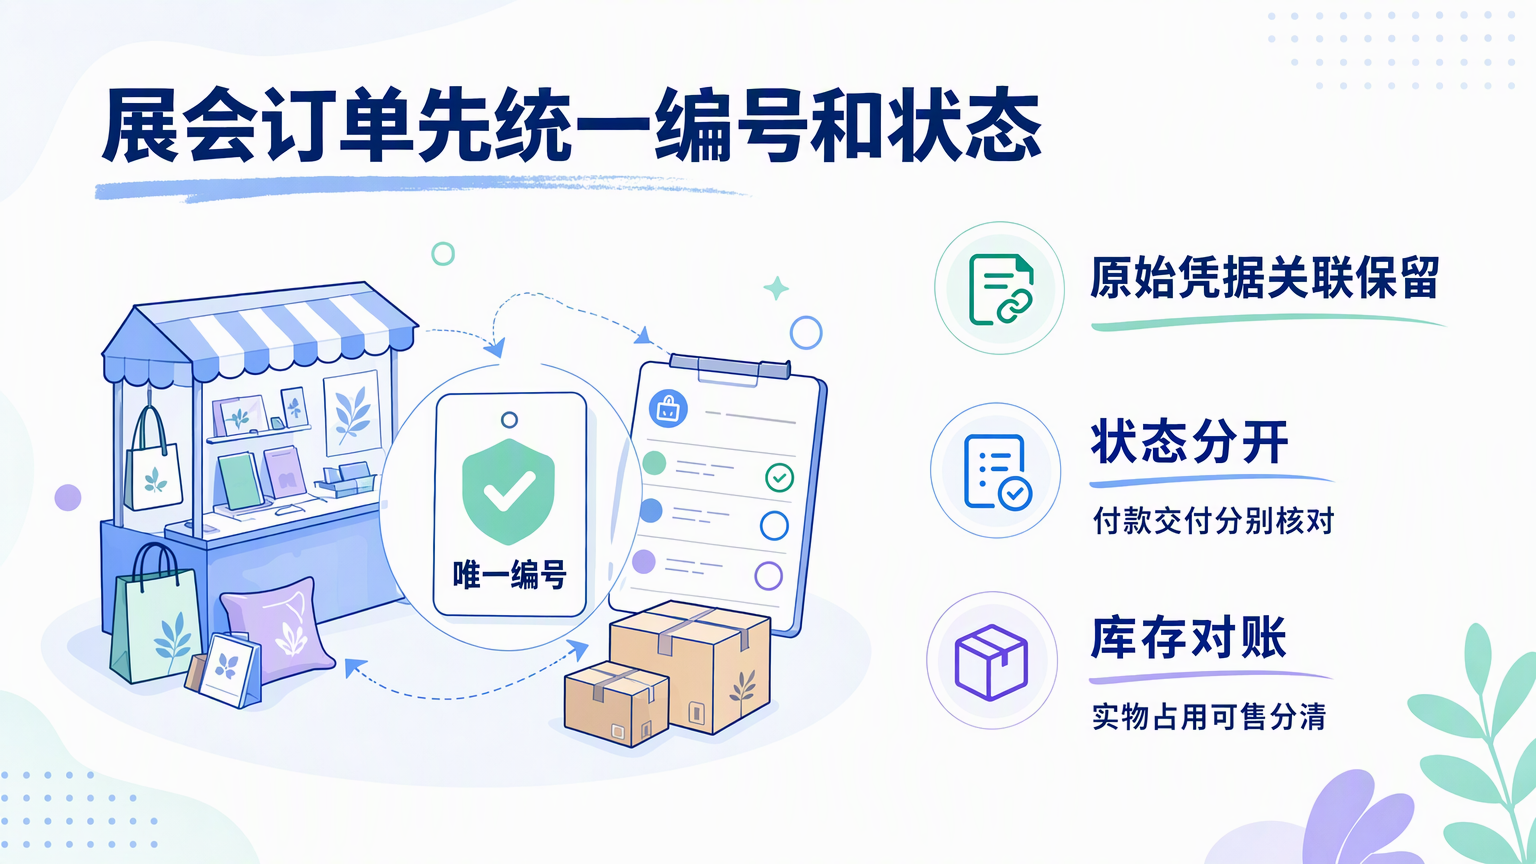
展会订单管理混乱,通常不是单一环节出错,而是线上下单、现场收款、人工补单、库存扣减和发货售后使用了不同记录方式。先不要急着更换系统,应先把每笔交易建立“唯一编号”,再按支付、交付、库存占用三个状态逐笔核对。
下面以一个虚构教学示例说明如何排查。示例中的店铺、商品、订单和数据均为虚构,仅用于解释经营方法,不代表真实案例或保证任何效果。
先判断:混乱到底发生在哪一段
先拉出展会期间的全部交易来源,包括线上商城订单、直播或社群接单、展位现场收款、预售登记、客服代客下单和展后补录。不要先按渠道分别处理,而要先确认:每一笔钱、每一件货、每一次承诺发货,能否对应到同一笔订单。
建议当天先做一张简表,只保留以下信息:订单编号、客户称呼或联系方式末几位、商品、数量、应收金额、实收金额、支付状态、交付状态、库存状态、来源和备注。
如果一笔记录没有编号,不要直接删除或并入其他订单,应先标记为“待认领”。编号缺失的订单往往正是漏发、重复发货或售后争议的来源。
虚构教学示例:从36笔记录中定位异常
虚构店铺“纸间集”参加两天文创展,销售两类商品:手账礼盒和插画明信片套装。展后店主汇总出36条交易记录:线上订单18笔、现场收款12笔、社群登记后人工补单6笔。
店主发现库存账面剩余与实际盘点不一致,于是按以下方法重新核对。
第一步:给所有来源补上统一订单编号
店主设定编号规则:展会日期-渠道-流水号。例如,第一天线上的第3笔订单记为“D1-ON-003”,现场订单记为“D1-OF-001”,人工补单记为“D1-MN-001”。
原本36条记录中,线上18笔已有平台订单号,但现场12笔只有收款截图,人工补单6笔有聊天记录但未统一编号。店主没有替换原始凭据,而是在汇总表新增“统一编号”列,将36笔全部补齐。
此时可以做第一个判断:
| 核对项目 | 记录数量 | 判断结果 |
|---|---|---|
| 已获得统一编号的交易 | 36笔 | 可进入下一步核对 |
| 无法对应付款或客户信息的记录 | 0笔 | 暂未发现无主记录 |
| 同一客户疑似重复录入 | 2组 | 需要检查是否为加购、拆单或重复补单 |
这里的重点不是编号格式,而是一个编号只能代表一笔明确交易。若客户一次购买两件不同商品,可以放在同一订单内;若客户先付款订金、后补尾款,则应在备注中关联同一订单,而不是另建一笔无法追溯的销售记录。
第二步:拆开支付状态与交付状态
很多商家把“已付款”直接当作“已完成”,但展会场景中,付款与交付可能分离:客户现场付款后带走商品,也可能付款后要求邮寄;客户登记预售,可能尚未付款却已预留库存。
“纸间集”将36笔订单分成四类:
- 已付款、已出库:20笔,客户现场取走或包裹已交寄;已发货不等同于顾客已签收。
- 已付款、待交付:9笔,其中7笔待邮寄,2笔待补货后发货。
- 未付款、已占货:4笔,为客户登记预留。
- 未付款、未交付:3笔,为意向登记或待客户确认订单。
这四类合计为20+9+4+3=36笔,与总记录数一致。若分类合计不等于订单总数,说明有订单被漏分、重复分或状态定义不一致,应先修正分类,不要急于盘库存。
对“已付款、待交付”的9笔,店主进一步逐笔确认收货地址、商品版本、邮费承担方式和预计交付日期。对“未付款、已占货”的4笔,明确保留期限,并将其与可售库存分开,避免展后又把同一件货卖给其他客户。
用库存占用表找出超卖、漏扣和错发风险
库存问题不能只看“卖了多少”,还要区分已交付、待发货和已预留。手工管理时,可按商品建立简表:期初库存、现场带货、实际销售、待发货占用、未付款预留、退换回库、期末实盘。
在虚构示例中,手账礼盒带到展会60盒,现场客户带走32盒,已付款待邮寄8盒,未付款预留3盒。则可售结余应为:60-32-8-3=17盒。
库存实物应为60−32=28盒,其中8盒待邮寄、3盒预留,故未占用可售数为17盒。实盘发现实物只有27盒,扣除同样的11盒占用后,可售仅16盒,比应有数量少1盒。接着回查订单编号后,发现一笔现场订单购买2盒,但收款人员在表中记成1盒。这笔订单的金额与商品单价能够对应2盒,因此将订单数量更正后,现场已交付数量从32盒调整为33盒,重新计算:60-33-8-3=16盒,与实盘可售数一致;实物库存仍为60−33=27盒,不能把待邮寄和预留的11盒当成已经出库。
这个过程说明,库存差异不应凭印象调整。每次调整都应留下原因,例如“订单D1-OF-007数量录入更正:1改为2”,并保留原始收款凭据或沟通记录,方便后续追溯。
人工补单要有独立队列,不能直接混进已完成订单
人工补单常发生在网络不稳定、客户通过私聊付款、展后补地址或工作人员代为登记时。风险在于:补单被遗漏、重复录入,或已经发货却没有同步状态。
建议将人工补单暂时放入“待处理队列”,至少完成以下四项后再转为正式订单:
- 确认客户身份,避免同名或同账号重复记录。
- 确认款项性质,是已收全款、订金、尾款还是尚未付款。
- 确认商品和数量,并检查库存是否已被其他订单占用。
- 确认交付方式,是现场自提、快递发货还是后续补货。
在示例中,6笔人工补单里有1笔客户已通过转账支付,但工作人员同时又为其创建了线上支付链接。店主核查后确认客户没有重复付款,于是保留转账记录,关闭未支付链接,并将该订单从“待确认”改为“已付款、待发货”。
若客户确实重复付款,也不要只在聊天记录中说明。应把两笔收款都挂到同一订单编号下,标注“重复收款待处理”,确认退款或转为余额、加购后,再更新最终状态。这样财务核对时不会把退款误认为新的成本或漏记收入。
发货前做一次订单—包裹—库存三方核对
展后集中发货时,最容易出现“订单写对了、包裹贴错了”或“商品打包了、库存没有扣”的情况。发货前可按批次执行一张简短核对单。
- 从“已付款、待交付”订单中导出本批待发订单。
- 按订单编号拣货,在订单上标记实际拣货数量。
- 打包后核对收件信息、商品数量和包裹编号。
- 包裹交寄后,将交付状态更新为“已发货”,并记录发货日期。
- 当天重新计算待发货占用库存,确认已发货商品不再同时占用“待发”数量。
虚构示例中,9笔已付款待交付订单中,首批发出7笔,剩余2笔为补货后发货。店主不能把9笔全部改成“已完成”,而应分别保留7笔“已发货”和2笔“待补货”。这会直接影响客服回复、库存判断和客户预期管理。
售后核对不要只看退款,要回到原订单
展会后的售后可能包括漏发、错发、破损、客户改地址、取消预售或退款。每一项售后都应关联原订单编号,不建议另外用零散聊天记录代替。
可用三个问题快速判断处理路径:这笔订单是否已收款?商品是否已交付?商品是否需要回库?
例如,客户取消一笔未付款预留订单,只需释放库存,并将订单标记为“已取消未付款”;客户取消一笔已付款但未发货订单,则需要同时处理退款记录和库存释放;客户退回已发货商品,则应待实际验收后再决定是否回库,不能在包裹尚未收到时立即增加可售库存。
建议每天固定一次核对节奏:先看新增订单和付款,再看待发货与库存占用,最后看售后与退款。展会结束后的前几天尤其应坚持这一节奏,直到所有订单不再处于不明状态。
把手工流程稳定下来,再决定是否调整工具
当订单量不大时,统一编号、固定状态、库存占用和发货核对表已经能解决大部分混乱。关键不是表格做得多复杂,而是所有工作人员使用同一套定义:什么叫已付款、什么叫已发货、什么情况下占用库存、谁有权修改订单数量。
如果后续考虑使用新的订单或库存工具,也应先拿这套已整理的数据测试:能否保留原订单编号,能否区分付款与交付,能否看到待发和预留占用。若连现有业务规则都未明确,直接迁移数据只会把旧问题带入新流程。
常见问题
现场收款没有客户联系方式,还能补录订单吗?
可以先补录,但应标记为“信息不完整”。至少保留收款时间、金额、商品、经手人员和可识别的收款凭据。若客户已现场取货,这类记录仍要计入销售;若未交付,则应暂缓发货,已占用货品先隔离待核实,直到能确认客户身份和收货信息。
同一客户线上下了单,现场又买了一件,应该合并订单吗?
不一定。若两次交易的付款、交付方式和商品都独立,保留为两笔订单更便于对账;可在备注中关联同一客户。只有在尚未交付且确实需要合并发货、调整邮费时,再由明确人员操作合并,并保留原编号关联关系。
库存总是对不上,应该先盘点还是先核订单?
两者要结合,但建议先冻结正在变化的库存:暂停继续出货或单独记录新增出货,再完成实盘。随后用订单逐项解释差异,不要为了让数字相等而直接修改期末库存。无法解释的差异应单列待查,直到找到对应的漏录、错录、损耗或实物误放原因。
延伸阅读
需要评估订单归集工具时,可了解全渠道订单管理的能力范围,并核实展会使用渠道是否适用。
若使用有赞核对库存,可参照可售库存与仓库库存字段说明,避免把不同口径混用。